流动性池是什么:在 Solana 上读懂深度与风险
流动性池是什么,在 Solana 上怎么读:深度而非 TVL、滑点怎么算、无常损失、集中区间,全部配上可以自己动手算的例子。
多数人是凭感觉估流动性的。打开 Solana 上的一个流动性池,看见一个很大的数字,就默认自己的兑换会顺利成交。
然后拿 5,000 USDC 去换一个小代币,眼看价格朝着不利方向走了 8%,才用真金白银学到:池子标出的总金额,和它留给交易者的真实余地几乎没有关系。
流动性就是那份余地。它只回答一个决定兑换真实成本的问题:在价格不再配合之前,我能挪动多少。在 Solana 上,这个问题有可以算出来的答案,而且算式比看上去友好。
下面依次讲清楚:描述流动性池的四个数字,AMM(自动做市商,自己运转的交易池)为什么这样运作,以及提供者和交易者怎样用同一组数字做判断。
1. 流动性池到底是什么
简单说,流动性是指能快速、以公道价格把一种资产换成另一种,并且不把这个价格推走的能力。想象一家小兑换店。橱窗上的汇率看着很好,可柜台里只有 300 美元,你进门要换 5,000,店员就会把汇率拧得对你不利。深度不足的市场同样如此。
传统市场用买卖价差和挂单深度衡量流动性。但 Raydium 或者 Orca 上没有经典挂单簿,只有流动性池。池子里装着两种资产,一条简单的数学规则决定放进一种资产能换出多少另一种。池子越深,这条规则咬得越轻。
在 Solana 上你会遇到两大类池子:
- 均匀池。资金平摊在所有价格上。Raydium 标准池、Meteora 的经典池、PumpSwap 都属于这一类。好理解,但要显得深就需要很多资本。
- 集中池。把流动性压进选定的价格区间。Raydium CLMM、Orca Whirlpool、Meteora DLMM 属于这一类。区间内成交紧得多,可价格一旦跑出区间就有坑等着。
流动性不是池子里的钱,而是这笔钱在某个单量下能让价格少动多少。一个一千万美元的流动性池,如果活跃区间很薄,可能比区间摆对位置的一百万美元池子还浅。
2. 描述流动性池的四个数字
甲、池内总额(TVL)
两边加起来的美元金额。如果 SOL 报价 92.61 美元,池子里放着 1,000 SOL 和 92,610 USDC,总额约 18.5 万美元。TVL 只告诉你池子存在、有多大,不告诉你这笔钱在各个价位上怎么分布,而决定你这笔单能否干净成交的正是分布。
乙、池子深度
在给定滑点容忍度下你能做的最大一笔。行业里互相引用的基准是「1% 滑点下的深度」。用上面的例子,接受这 1%,你大约能换 925 美元。想把 1 万美元推过同一个流动性池?做好 9% 到 10% 的准备。池子并不在乎 TVL 写着 18.5 万,它只在乎两边比例保持不变。
丙、滑点与价格冲击
滑点是屏幕上报出的价格和实际成交价格之间的差。价格冲击是同一件事换个角度看:你这一笔单自己把池子的中间价推了多远。
| 单量(USDC) | 报价 SOL | 实际 SOL | 滑点 |
|---|---|---|---|
| 100 | 1.0800 | 1.0790 | 0.10% |
| 1,000 | 10.8000 | 10.6900 | 1.06% |
| 10,000 | 108.0000 | 98.9000 | 9.10% |
注意表里的走势:单量翻倍,滑点不止翻倍,增长得更快。所以把大单切成小块、分时间发出去,是实打实的策略。
丁、日成交量除以 TVL
判断一个流动性池是不是真的有人用,这是最可靠的信号。拿 24 小时成交量除以 TVL。比值高于 0.5 说明资金周转频繁,价差保持得很紧,套利者让价格保持诚实。低于 0.05 就是没人碰的闲置资金,你看到的价格可能已经是几个小时前的了。
TVL 很大而成交量比值很低的池子,是流动性提供者的经典陷阱。收益率在纸面上很动人,价格波动照样让你吃亏,手续费始终补不上这笔损失。
3. 流动性池怎么给你的兑换定价
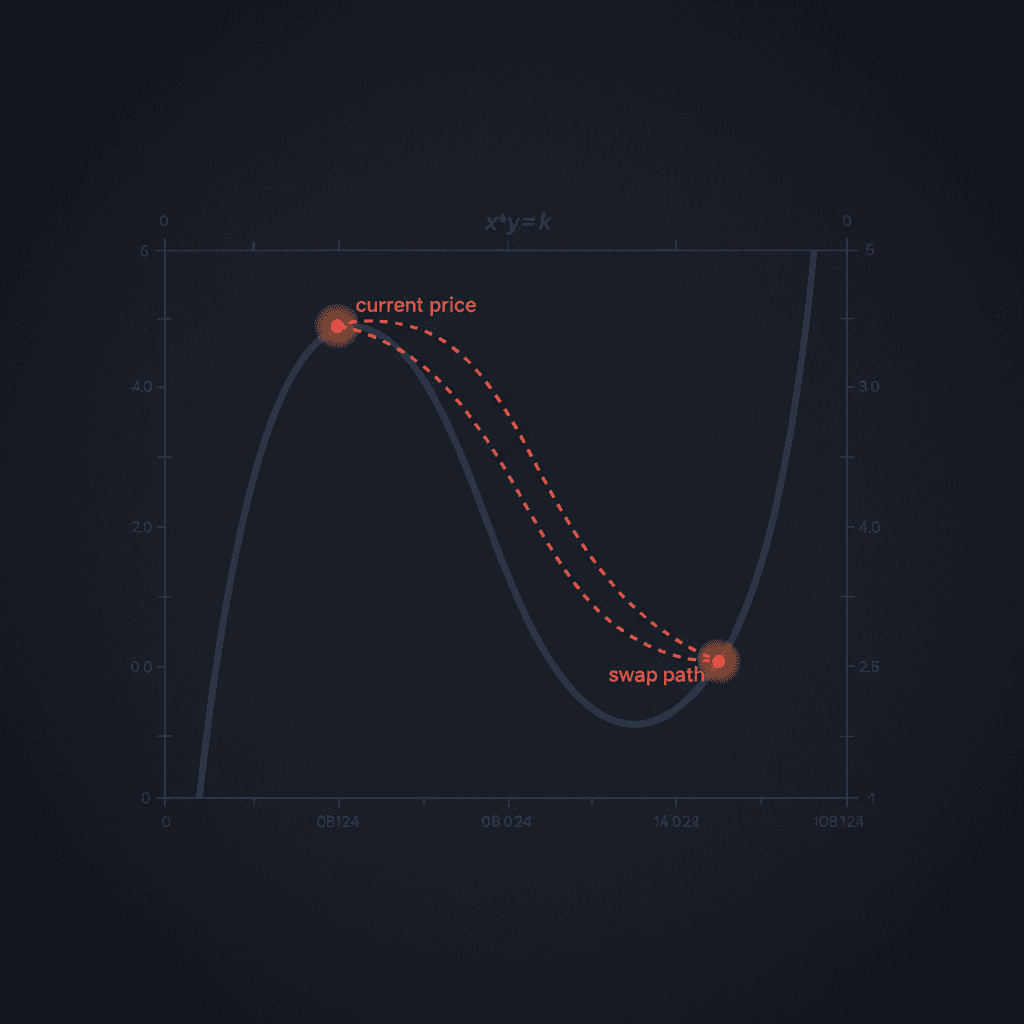
把池子想成一个跷跷板。一边是 SOL,一边是 USDC。它的工作是守住一条规则:两边的乘积保持恒定。你往 USDC 那边堆钱,SOL 那边就必须放出足够的 SOL,让这个乘积不变。
回到例子。有人推进 1,000 USDC,USDC 那边升到 93,610,池子放出大约 10.69 SOL。交易前的市场价是每枚 SOL 92.61 美元,实际付出的价格是 1,000 除以 10.69,约 93.55 美元。这大约 1% 的差就是滑点。
这就是大单更疼的原因。你把跷跷板压得越歪,规则就把价格推得越不利。池子没有立场,它只是执行自己的规则。
4. 集中池改写规则
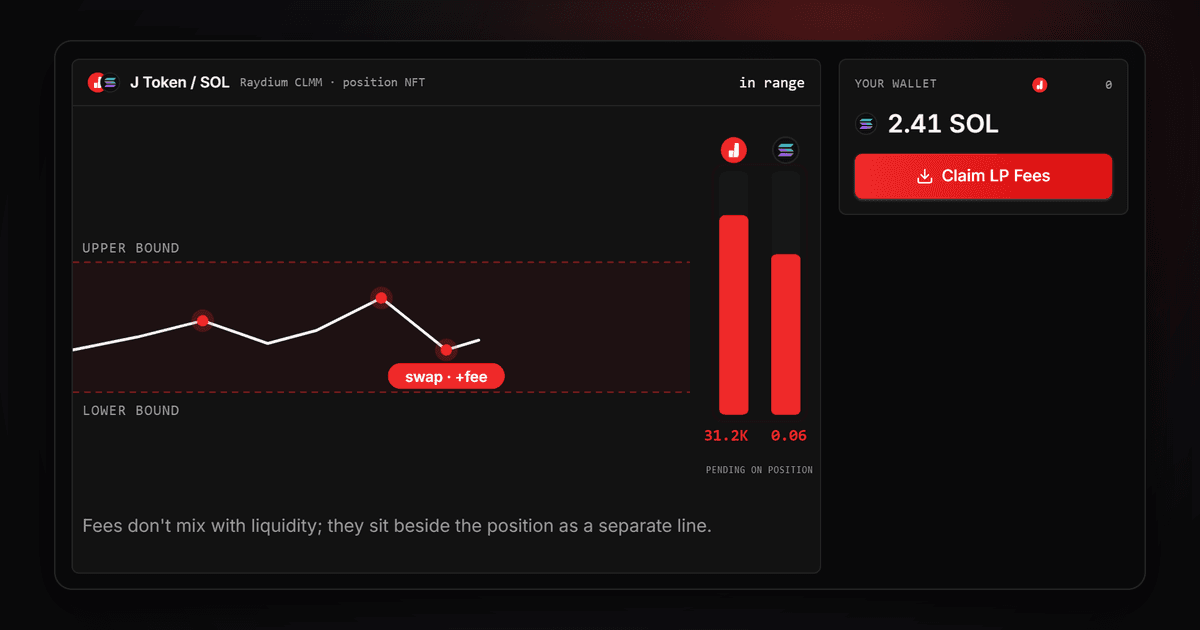
在集中池里,提供者划定一个范围:只在价格 A 和价格 B 之间提供流动性。区间内收取全额手续费,区间外仓位会整个变成两种资产中的一种,价格回来之前什么都赚不到。
SOL 在 92 美元附近时,一笔钉在 90 到 95 这条带上的十万美元集中仓位,感觉上比同等规模的均匀池紧十倍到五十倍,因为钱全堆在成交真正发生的位置。反面同样干脆:一旦跑出区间,仓位就变成一个你从没签过字的方向性押注。
| 区间宽度 | 手续费收入 | 价格波动敞口 | 脱离区间风险 |
|---|---|---|---|
| 很窄(±2%) | 最高 | 最高 | 需要不停再平衡 |
| 中等(±10%) | 强 | 中等 | 可以应付 |
| 宽(±50%) | 一般 | 轻微 | 很少 |
| 全区间 | 与均匀池相同 | 与均匀池相同 | 不会发生 |
刚上手的话,宽区间更宽容。主动运作仓位时,带再平衡计划的窄区间胜过被动的,但前提是真的去做再平衡。没人管的窄区间集齐了两边的缺点。
5. 用大白话讲无常损失
无常损失是把两种资产放进池子,和把它们安静地留在钱包里,两种做法之间的差。名字带偏了理解,因为它不是亏损而是一次比较。池子里没有钱消失,只是价格一动,坐在池子里的结果和坐在钱包里的结果不一样。
机制很简单。池子必须让两边保持平衡,所以 SOL 上涨时它会自动卖出 SOL、收进 USDC,于是你手上那个在涨的资产变少了。价格下跌时反过来。
| 价格变化 | 相对单纯持有的差 |
|---|---|
| +25% | −0.6% |
| +50% | −2.0% |
| 2 倍(+100%) | −5.7% |
| 3 倍 | −13.4% |
| 5 倍 | −25.5% |
无常损失不是相对你入场价的亏损,而是相对「单纯持有」这个选项的差。在价格翻倍期间给你 12% 手续费的流动性池,和单纯持有相比仍然净多出约 6%。这算不算赢完全取决于手续费,而不是无常损失这一个数字。
诚实的问题从来不是「我的无常损失是多少」,而是在价格实际走了这么多的前提下,手续费和奖励有没有跑赢这个差。在窄的集中区间内,只要价格待在区间里,手续费通常赢得很轻松。波动大的资产放在又宽又被动的仓位里,手续费通常跑不赢。
6. 读出自己仓位值多少
均匀池会给你一张凭据,也就是 LP 代币,代表你在池子里的份额。如果池子总值 50 万美元,而你的凭据占供应量的 1.5%,那么此刻仓位值 7,500 美元,按当前比例分在两种资产上。加上累计手续费,减去相对持有的差,就是真实回报。
集中仓位不发凭据。每个仓位都是一枚 NFT,带着自己的区间和金额。思路一样,只是面板已经把明细拆好了,实际要做的是读懂它,而不是自己算。
7. 在 Solana 上挑选流动性池
深度只是问题的一半。另一半是撑起这份深度的那笔存入能不能走掉。销毁、锁定还是自己拿着 LP 代币这篇讲清楚每种选择对交易另一边的人意味着什么,Raydium V4 建池教程则把同样的数字放到真实的交易场所上看。
| 检查项 | 通过 | 不通过 |
|---|---|---|
| 可实际使用的 TVL | 高于 50 万美元 | 低于 10 万,小单也会滑得厉害 |
| 成交量与 TVL 之比 | 日比值高于 0.5 | 低于 0.05 是闲置资金,不是在交易 |
| 费率档位是否匹配 | 波动大的币对 0.30%,稳定币对 0.05%,长尾代币 1% | 稳定币对放 0.30% 会输给隔壁 0.05% 的池子 |
| 区间摆放位置 | 覆盖最近 7 天的现实价格带 | 没有再平衡计划却摆得太窄 |
| 集中度 | 前 5 名提供者合计低于 50% | 被巨鲸主导的池子退出时会带走自己的深度 |
一对稳定币放在 0.30%,等于把大部分成交量送给隔壁的 0.05 档。小市值代币放在 0.30% 而没有 1% 的选项,等于把自己的波动性贱卖。
8. 在 J Tools 上动手
如果你在某个池子里已经有仓位,添加与撤出流动性的页面能在 Raydium 和 Meteora 上一并处理存入与提取。
在那之前,先用你真正打算跑的单量试一遍滑点曲线。跨多个池子的批量兑换规划页面可以把不同大小的单排成一串,在投入真金白银之前看到实际滑点。
想在进场前看清还有谁持有仓位,代币持有者快照工具连接钱包后,能拉出排名前 100 到 10,000 的持有者,并导出成 Excel。如果池子由你自己开,新建流动性池的页面会替你算好比例,让开盘价落在你想要的位置。
9. 常见错误
- 把 TVL 当成流动性。区间很宽的一千万美元池子,在当前价格附近可能比区间很紧的一百万美元池子还薄。永远按自己的单量去查深度。
- 把差当成亏损。无常损失比较的对象是单纯持有,不是你的入场价。
- 以为窄区间等于低风险。2% 的区间手续费最高,脱离区间后的结果最糟。看不住就别选。
- 忽略成交量比值。没人交易的高 TVL 池子是闲置资金,没有成交量就产生不了手续费。
做任何提供流动性的决定之前,先写下两个数字:未来 30 天可能的价格区间,以及你预期的日成交量。挑一个费率档位和集中度同时对得上的池子。哪一个填不出来,说明你还不该给这个资产提供流动性。
怎么一步步算流动性
- 读出两边储备。任何均匀池都装着两个数量,比如 1,000 SOL 和 92,610 USDC。
- 求出常数。相乘:1,000 × 92,610 = 92,610,000。这个乘积在任何一笔兑换里都固定不变。
- 给池子估值。把两边折成美元相加,大约 18.5 万美元。
- 模拟你的单。把你的投入加到其中一边储备上,再用常数除以这个新数量。放进 1,000 USDC,SOL 那边降到约 989.31,于是你拿到约 10.69 SOL。
- 读出滑点。把有效价格(1,000 ÷ 10.69 ≈ 93.55)和起始价格(92.61)作比较。
流动性不是第 3 步的结果,而是第 4 步揭示出来的东西:你能挪动多少,才不会让第 5 步变难看。TVL 巨大但活跃区间很薄的流动性池,在比标出的 TVL 暗示的更小的单量上就过不了第 4 步。集中池同样适用这五步,只是常数只管当前活跃的那条价格带。
锁定、销毁与退出流动性
- 锁定流动性指 LP 代币被放进一份带时间锁的合约,发行方在设定日期之前碰不到。这降低了撤池跑路的风险但没有消除,因为发行方仍然可以把自己手里的代币供应砸出来。
- 销毁流动性指 LP 代币被发到一个没人控制的地址,于是这笔存入永远无法被任何人取出。这比锁定更强,代价是发行方也放弃了自己那份手续费,以及迁移池子的能力。
- 退出流动性根本不是安全特性。后来的买家在内部人向他们出货时,就成了内部人的退出流动性。
这些说法都要到链上自己核实,而不是照单全收一条推文。想弄清有哪些池子形式、各自怎么运作,Raydium 协议官方文档写得很清楚。仓位开出来以后,查看自己 LP 仓位的页面把份额、手续费和当前价值汇在一处。DeFi 的其余机制,可以翻翻指南分类下的文章,也可以看Solana 标签的文章。
常见问题
流动性池真的能赚钱吗?
有时候能。池子按你的存款份额,把一部分兑换手续费分给你,所以收入取决于成交量而不是池子大小。一个躺着 200 万美元的安静池子,可能比一个只有 20 万但热闹的池子付得还少。称之为利润之前,把手续费收入和无常损失并排放着比一比。
在 Solana 上提供流动性风险有多大?
你同时扛着三种风险。两边价格分化会让你相对单纯持有损失价值。薄池子可能被一笔大兑换抽干,把没人要的那一边留在你手上。而代币本身也可能一文不值,那时候池子的算式就没有意义了。这三样都不构成不参与的理由,但入场前都要先算进成本。
开一个仓位需要多少 SOL?
够覆盖交易对的两边,再加上账户租金和网络手续费,在 Solana 上这两项加起来只是一枚 SOL 的一小部分。真正的限制不是最低门槛,而是手续费收入不再覆盖管理仓位成本的那个点。低于几百美元时,一个每周要再平衡两次的窄区间,占用的精力比它带回来的多。
该选 Solana 上的哪个池子?
先看成交量与 TVL 的比值,而不是标出的 TVL。高于大约 0.5 说明存入的钱在干活,低于 0.1 说明它只是停着。接着看提供者那一侧有多集中。如果五个钱包握着大部分深度,你的退出就取决于他们的耐心。
无常损失会变成永久损失吗?
你撤出的那一刻它就变成永久的。仓位还开着的时候,损失只是你手上有的和你本来会有的之间的差,价格回来这个差就闭合。撤出等于把差按那天的比例锁死,所以离场时机和入场时机一样重要。