فلش لون در سولانا چیست و چطور کار میکند؟
فلش لون در سولانا وامی بیوثیقه است که در همان تراکنش بازپرداخت میشود. وامدهنده چطور آن را بررسی میکند، چقدر هزینه دارد و کجا میشکند.
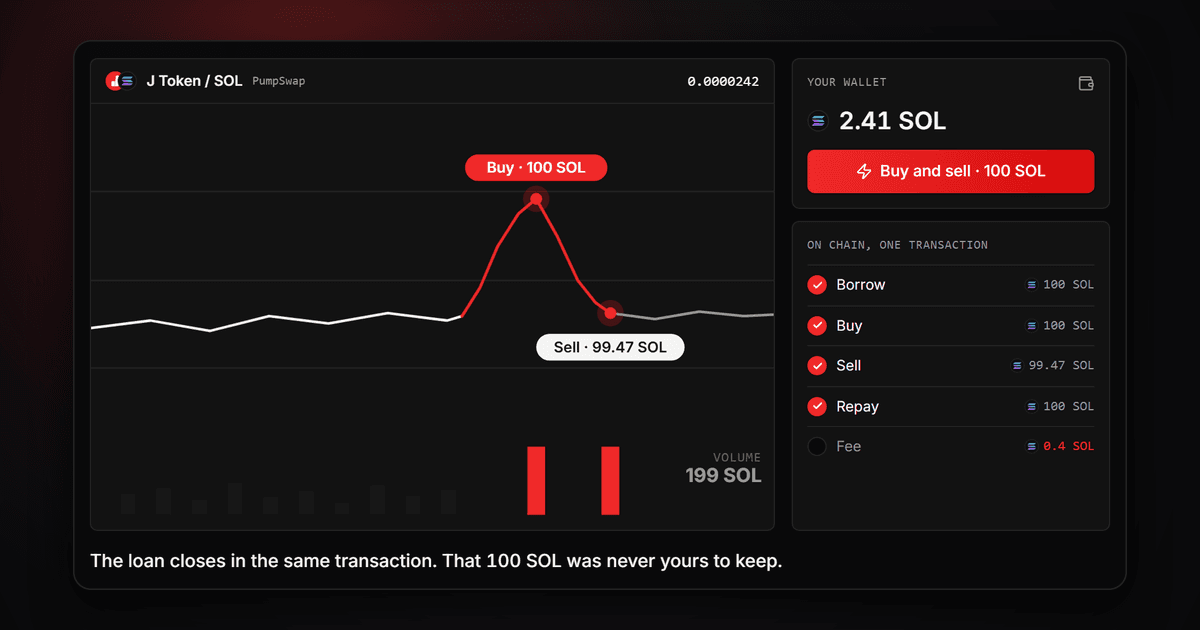
فلش لون در سولانا بدون وثیقه و بدون اعتبارسنجی به شما توکن قرض میدهد، با یک شرط: پول پیش از پایان تراکنش برگردد. اگر بازپرداخت نباشد یا شکست بخورد، شبکه کل تراکنش را رد میکند و انگار وامی در کار نبوده است. هیچ بدهی معوقی باقی نمیماند و به همین دلیل پروتکل وامدهی میتواند آن را به هر کیف پولی بدهد.
شبیه یک راه دررو به نظر میرسد، اما دو قاعده معمولی است که کنار هم کار میکنند: تراکنش یا کامل اجرا میشود یا اصلا اجرا نمیشود، و هر برنامه میتواند دستورالعملهای دیگر تراکنشی را که در آن اجرا میشود بخواند. هرچه فلش لون انجام میدهد، از جمله راههایی که با آن میشکند، از همین دو واقعیت میآید.
فلش لون داخل یک تراکنش چطور کار میکند
سولانا هر تراکنش را فهرستی از دستورالعملها میبیند و به ترتیب اجرا میکند. مستندات سولانا درباره تراکنشها قاعده را صریح میگوید: اگر هر دستورالعملی شکست بخورد، کل تراکنش شکست میخورد و همه تغییرات وضعیت برمیگردند. این وام فهرستی است که دور همین قاعده ساخته شده.
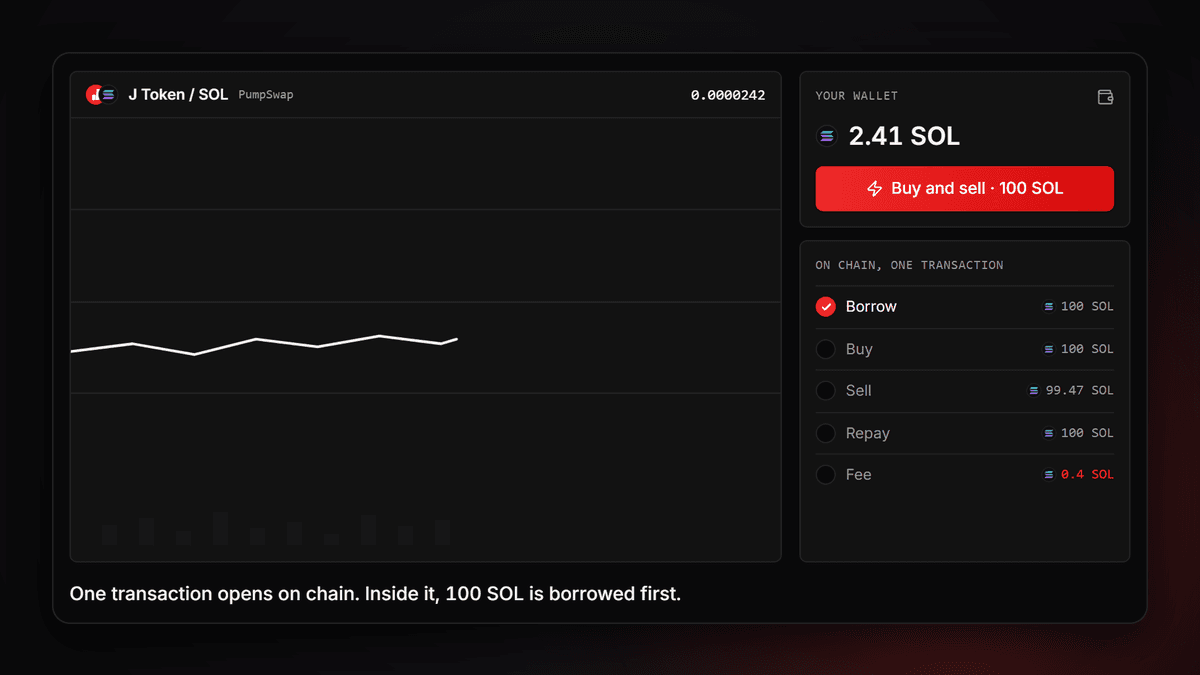
- قرض. برنامه وامدهی توکنها را از خزانهاش به حساب توکن شما منتقل میکند.
- استفاده. دستورالعملهای خود شما آنها را خرج میکنند: یک سواپ، یک تسویه اجباری، یک سپردهگذاری در جای دیگر.
- بازپرداخت. برنامه وامدهی همان مبلغ را پس میگیرد، بهعلاوه کارمزدش اگر کارمزدی بگیرد.
اگر گام سوم اجرا نشود، مثلا چون سواپی کمتر از برنامه برگردانده، گام اول هم همراه همهچیز لغو میشود و خزانه همانجا میماند که بود. به همین دلیل وثیقه هم لازم نیست. وام معمولی وثیقه میخواهد چون میان گرفتن و پس دادن زمان میگذرد، و اینجا هیچ زمانی نمیگذرد.
وامدهنده از کجا میداند بازپرداخت در راه است
دستورالعمل قرض اول اجرا میشود، پس باید پیش از رخ دادن بازپرداخت تصمیم بگیرد. برای همین جلوتر را میخواند. سولانا همه دستورالعملهای سطح بالای تراکنش جاری را از طریق حسابی خاص به نام instructions sysvar در دسترس میگذارد، و راهنمای سولانا درباره بررسی دستورالعملها دقیقا همین کاربرد را نام میبرد: اطمینان از اینکه دستورالعملی مشخص در همان تراکنش هست.
Kamino Lend کد منبع برنامهاش را منتشر میکند و این بررسی در آن پیداست. دستورالعمل قرض در Kamino همه دستورالعملهای بعد از خودش را مرور میکند و وام نمیدهد، مگر اینکه دقیقا یک بازپرداخت منطبق پیدا کند:
- بازپرداخت همان مبلغ را نام میبرد؛
- همان حسابها را با همان ترتیب فهرست میکند؛
- به جایگاه دستورالعمل قرض اشاره میکند؛
- بعد از آن قرض فلش دومی نمیآید.
مثل دو وامدهنده دیگر جدول پایین، Kamino قرضی را که از داخل برنامهای دیگر (CPI) صدا زده شود رد میکند، چون sysvar فقط دستورالعملهای سطح بالا را فهرست میکند. marginfi وام را جور دیگری میچیند: یک دستورالعمل شروع بررسی میکند که دستورالعمل پایانی جلوتر در تراکنش باشد، و دستورالعمل پایانی بررسی سلامت حساب را اجرا میکند.
جزئیات مهماند. بازپرداخت Kamino جایگاه قرض را به صورت عدد نگه میدارد، پس اگر کیف پولی دستورالعمل محافظ خودش را پیش از قرض بگذارد، بازپرداخت به دستورالعمل اشتباه اشاره میکند و رد میشود. بازپرداخت Jupiter Lend جایگاهی با خود ندارد و این یکی از دلیلهایی است که ابزار حجم فلش از آنجا قرض میگیرد.
کدام وامدهندههای سولانا فلش لون میدهند
سه پروتکل وامدهی در مستندات توسعهدهنده خودشان وام فلش روی سولانا را شرح دادهاند.
| وامدهنده | کارمزد وامدهنده |
|---|---|
| Jupiter Lend | طبق مستنداتش ندارد، هرچند مدیر پروتکل یک تنظیم کارمزد در اختیار دارد |
| Kamino Lend | برای هر ذخیره جدا تعیین میشود؛ هر ذخیره میتواند وام فلش را خاموش کند |
| marginfi (مستندات اکنون با نام Project 0) | طبق مستنداتش ندارد |
فلش لون به چه کاری میآید
هر کدام از این کارها برای چند دستورالعمل مبلغی بزرگ میخواهد و بعد از آن هیچ.
- آربیتراژ. جایی ارزان بخرید، جایی گران بفروشید و بازپرداخت کنید. اگر فاصله قیمت بسته شده باشد، فروش به بازپرداخت نمیرسد و تراکنش برمیگردد.
- تسویه اجباری. وام بدهی وامگیرندهای با وضعیت ناسالم را صاف میکند؛ وثیقهای که با تخفیف دریافت و دوباره سواپ میشود، وام را برمیگرداند.
- تعویض وثیقه و بازتأمین مالی. وامی را با توکنهای قرضی صاف کنید، وثیقه را بیرون بکشید، سواپش کنید یا نزد وامدهنده دیگری ببرید، دوباره قرض بگیرید و بازپرداخت کنید.
- تسویه به دست خود. اگر بدهی را با وثیقه خودتان صاف کنید، پاداشی را که تسویهگر برمیداشت نگه میدارید. جریان بازپرداخت با وثیقه در Kamino همین کار را میکند.
- لوپینگ. قرض بگیرید، به دارایی وثیقه سواپ کنید، سپرده بگذارید، در برابرش قرض بگیرید و بازپرداخت کنید. Multiply در Kamino بر همین پایه کار میکند.
- حجم معامله. توکنی را بخرید و در همان استخر نقدینگی پس بفروشید؛ کیف پول فقط هزینه رفتوبرگشت را میپردازد.
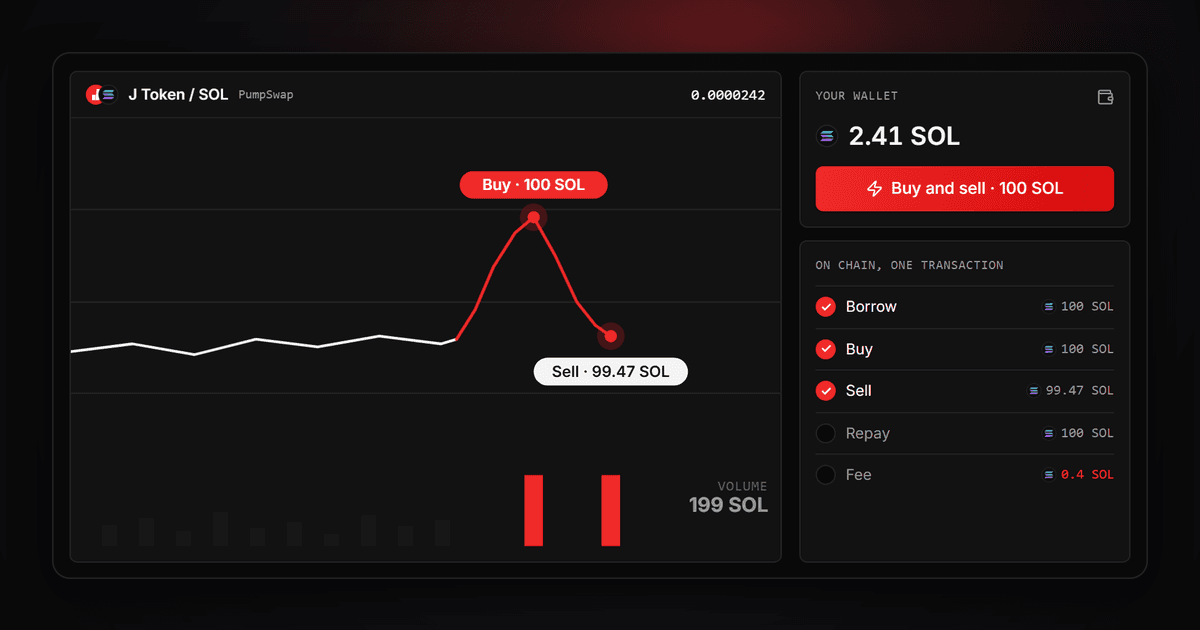
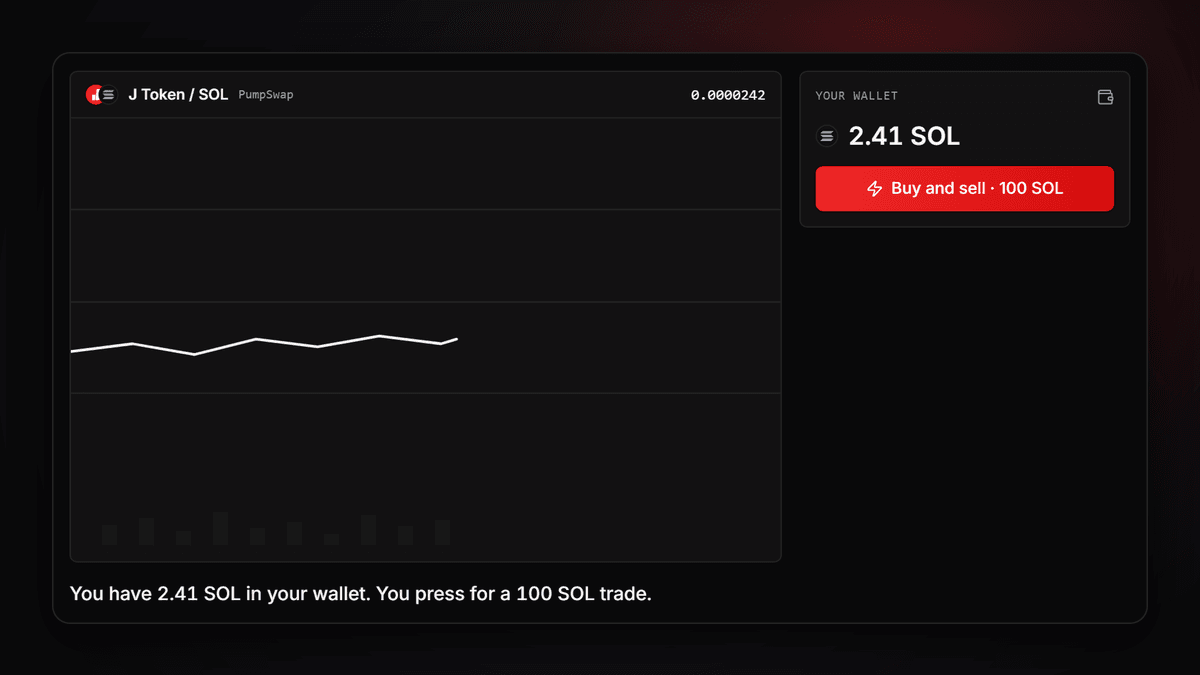
حالت آخر همان کار ابزار حجم فلش است: SOL را از Jupiter Lend قرض میگیرد، توکن شما را در یک استخر نقدینگی روی PumpSwap، Raydium، Orca یا Meteora میخرد و پس میفروشد، بعد وام و کارمزد خودش را میپردازد؛ همه با یک امضا و با نمایش قیمت کامل معامله پیش از باز شدن کیف پول. هرکس تراکنش را بخواند یک قرض، یک خرید و یک فروش از یک کیف پول میبیند. برای نگه داشتن توکنها، به جای آن از سواپ توکن با مسیریابی Jupiter استفاده کنید.
هزینه فلش لون در سولانا
اصل وام هزینه نیست؛ در همان تراکنش برمیگردد. پول را برای همهچیزهای اطرافش میپردازید.
کارمزد وامدهنده. Jupiter Lend و marginfi در مستنداتشان وام فلش بدون کارمزد را شرح دادهاند و Kamino برای هر ذخیره کارمزد تعیین میکند. مدیر Jupiter Lend همچنان میتواند تنظیم کارمزد را تغییر دهد، برای همین حجم فلش پیش از هر وام آن را میخواند و اگر صفر نباشد تراکنش را نمیسازد.
کارمزد سواپ و اثر قیمتی. هر سواپ داخل وام کارمزد استخرش را میدهد، و مبلغ بزرگ در برابر استخر نقدینگی کمعمق قیمت را دو بار، در ورود و در خروج، به ضرر شما جابهجا میکند؛ مطلب عمق استخر نقدینگی چطور کار میکند دلیلش را نشان میدهد. برای هر سواپ حداقل خروجی تعیین کنید، چون بازپرداختی که کم بیاید همهچیز را غرق میکند؛ مطلب انتخاب عدد درست اسلیپیج این بدهبستان را توضیح میدهد.
کارمزد شبکه. کارمزد پایه 5000 لامپورت برای هر امضاست، بهعلاوه کارمزد اولویت که برای هر واحد محاسباتی درخواستی قیمت میخورد، و این وام خیلی بیشتر از یک انتقال ساده محاسبه میخواهد. مطلب کارمزد اولویت را چقدر بپردازید اندازهاش را توضیح میدهد.
وام شکستخورده ارزان است، نه رایگان: تراکنشی که در بلاک ثبت شود و برگردد باز هم کارمزد شبکهاش را میپردازد؛ هم مستندات سولانا و هم راهنمای Jupiter درباره وام فلش همین را میگویند. تراکنشی که در شبیهسازی شکست بخورد و هرگز ارسال نشود هیچ هزینهای ندارد.
پیش از امضا شبیهسازی کنید. فلش لونی که قرار است شکست بخورد به شکل شبیهسازی ناموفق ظاهر میشود و تا آن لحظه هیچ هزینهای برایتان نداشته است.
محدودیتها: اندازه تراکنش، محاسبه و موجودی وامدهنده
فلش لون نمیتواند از یک تراکنش بزرگتر شود: تراکنشهای v0 که این وامها استفاده میکنند حداکثر 1232 بایت و 1,400,000 واحد محاسباتی جا دارند. قرض، بازپرداخت، سواپها و حسابهایشان همه باید جا شوند و به همین دلیل سازندگان به جدولهای جستوجوی آدرس (address lookup tables) تکیه میکنند.
دو تراکنش را هم نمیتواند در بر بگیرد. sysvar فقط تراکنش جاری را فهرست میکند، پس بازپرداخت در تراکنش دوم برای دستورالعمل قرض دیده نمیشود، حتی داخل یک Jito bundle. اینکه باندل Jito چه چیزی را تضمین میکند پرسش جداگانهای است.
بعد نوبت موجودی خود وامدهنده است. وام از خزانه او برداشت میشود، بعضی وامدهندهها برای هر وام سقف میگذارند و وامدهی ممکن است متوقف شود، پس حداکثر اندازه وام یک خوانش لحظهای است، نه عددی ثابت. Kamino و marginfi هم در هر تراکنش فقط یک وام فلش را میپذیرند.
ریسکها: هشدار کیف پول و حمله به اوراکل
منتظر هشدار کیف پول باشید. Phantom وقتی نتواند تراکنشی را بینقص شبیهسازی کند هشدار میدهد و اندازه نزدیک به سقف و تراکنشهای شکستخورده را از جمله دلیلها میشمارد. این وام بزرگ است و همزمان یک وامدهنده و یک DEX را صدا میزند. اگر قیمت بیش از حد جابهجا شده باشد شبیهسازی شکست میخورد؛ کیف پول اینطور به شما میگوید که وام برنمیگردد.
هر فلش لون عمومی هم هست. هرکسی میتواند تراکنش را در اکسپلورر باز کند و بررسی گروهی کیف پولها در دامنه کیف پول معاملهها و سود و زیان (PnL) کیف پولهای پشت آن را نشان میدهد.
تاریخچه تاریکتر به پروتکلهای دیگر مربوط است. حمله با وام فلش قیمت را داخل یک تراکنش منحرف میکند: مبلغ قرضی یک استخر نقدینگی کمعمق را هل میدهد و پروتکلی که همان استخر را منبع قیمتش میخواند، بر پایه عدد تحریفشده عمل میکند. مستندات Kamino قیمتهای میانگین زمانی و باندهای قیمتی را راه دفاع میداند. حداقل خروجیهای خود شما هم حمله ساندویچی دور یک سواپ بزرگ را محدود میکند.
فلش لون در برابر وام معمولی و مارجین
| فلش لون | وام با وثیقه | مارجین | |
|---|---|---|---|
| وثیقه | ندارد | بیشتر از مبلغ وام | سپرده شما بهعلاوه پوزیشن |
| مدت | یک تراکنش | تا وقتی بازپرداخت کنید | تا وقتی حساب سالم بماند |
| اگر پرداخت نشود | تراکنش برمیگردد | وثیقه لیکوئید میشود | پوزیشن لیکوئید میشود |
| هزینه شما | کارمزد وامدهنده اگر باشد، کارمزد سواپ و شبکه | بهره تا وقتی باز است | بهره بهعلاوه کارمزد معامله |
وام با وثیقه و مارجین در طول زمان ریسک دارند، چون تا وقتی بازند قیمتها حرکت میکنند. وام فلش در سولانا «تا وقتی» ندارد: ممکن است کارمزد یک تراکنش برگشتی را از دست بدهید، بهعلاوه هر زیان معاملهای که موجودی خودتان پوشش بدهد.
این مطلب توضیح میدهد وام فلش چطور کار میکند و توصیه مالی، سرمایهگذاری، حقوقی یا مالیاتی نیست. معاملههای داخل وام میتوانند زیان بدهند و وامدهندهها میتوانند شرایط را تغییر دهند یا وامدهی را متوقف کنند.
پرسشهای متداول درباره فلش لون
فلش لون در سولانا رایگان است؟
خود وام میتواند رایگان باشد: Jupiter Lend و marginfi وام فلش بدون کارمزد را در مستنداتشان شرح دادهاند و Kamino برای هر ذخیره کارمزد تعیین میکند. کارمزد سواپ و شبکه و کارمزد ابزاری که استفاده میکنید همچنان پرداخت میشود.
به وثیقه یا اعتبارسنجی نیاز دارم؟
نه. بازپرداخت فقط باید در همان تراکنش باشد و موفق شود. با این حال کیف پول شما برای کارمزد شبکه و هر کسری که معاملهها بر جا بگذارند SOL لازم دارد.
اگر وام بازپرداخت نشود چه میشود؟
کل تراکنش رد میشود و همه تغییرات داخلش، از جمله خود قرض، لغو میشوند. تراکنشی که در بلاک ثبت شده باز هم کارمزد شبکهاش را میپردازد؛ تراکنشی که در شبیهسازی شکست خورده و ارسال نشده چیزی نمیپردازد.
فلش لون میتواند دو تراکنش یا یک Jito bundle را در بر بگیرد؟
نه. وامدهنده بازپرداخت را از طریق instructions sysvar پیدا میکند که فقط تراکنش جاری را فهرست میکند، پس بازپرداخت در جای دیگر حساب نمیشود، حتی داخل همان باندل.
چرا نام فلش لون در گزارشهای هک میآید؟
چون به هرکسی اجازه میدهد برای یک تراکنش مبلغی بزرگ در اختیار بگیرد. هکها به پروتکلهایی خوردند که به قیمت لحظهای یک استخر نقدینگی کمعمق اعتماد داشتند، استخری که مبلغ قرضی میتوانست تکانش دهد. قیمتهای میانگین زمانی این کار را خیلی سختتر میکنند.