Cos'è la DeFi? La finanza decentralizzata spiegata
Cos'è la DeFi, come funziona la finanza decentralizzata su Solana, cosa sono prestiti, pool e staking, e dove stanno i rischi reali.
Cos'è la DeFi, ovvero la finanza decentralizzata
DeFi sta per finanza decentralizzata. È l'insieme dei servizi finanziari che girano come programmi pubblici su una blockchain invece che dentro una banca o un intermediario. Scambiare, prestare, prendere in prestito, guadagnare commissioni: le stesse funzioni di sempre, con una differenza strutturale.
La differenza è chi tiene i tuoi soldi e chi applica le regole. In banca i fondi stanno su un conto intestato a te ma custodito dall'istituto, e le regole sono un contratto che qualcuno può interpretare. Nella DeFi i fondi restano nel tuo wallet finché non li impegni in un contratto, e le regole sono codice che chiunque può leggere e che si applica sempre allo stesso modo.
Questo taglia intermediari, orari di apertura e domande su chi sei. In cambio ti carica addosso tutta la responsabilità, compresi gli errori.
Cosa puoi fare, concretamente
- Scambiare token. È l'operazione più usata. Colleghi il wallet, scegli la coppia, firmi. Nessun deposito, nessuna registrazione. Su Solana lo strumento di swap tra token passa per le rotte degli aggregatori e ti mostra il minimo che riceverai prima della firma.
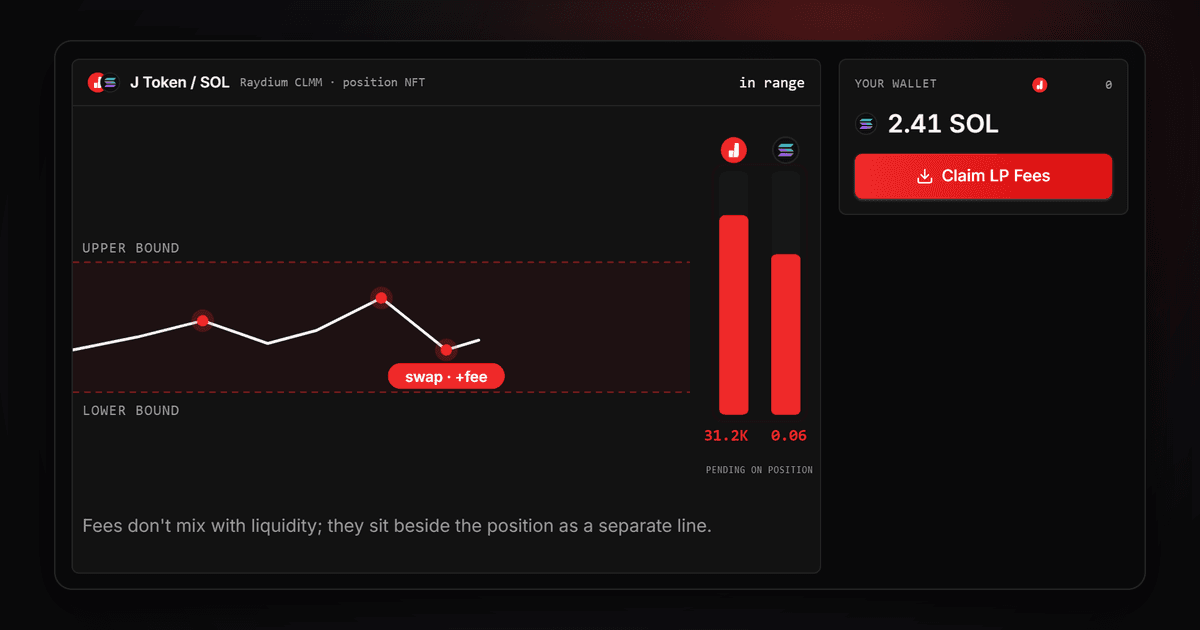
- Fornire liquidità. Depositi due token in un pool e incassi una parte delle commissioni di chi scambia. È il modo in cui la DeFi sostituisce i market maker professionali con chiunque abbia capitale. Per capire come funziona un pool c'è la guida ai pool di liquidità su Solana. Se vuoi vedere com'è fatto dall'interno, puoi creare un pool di liquidità e scegliere coppia, quantità iniziali, prezzo di partenza e livello di commissione.
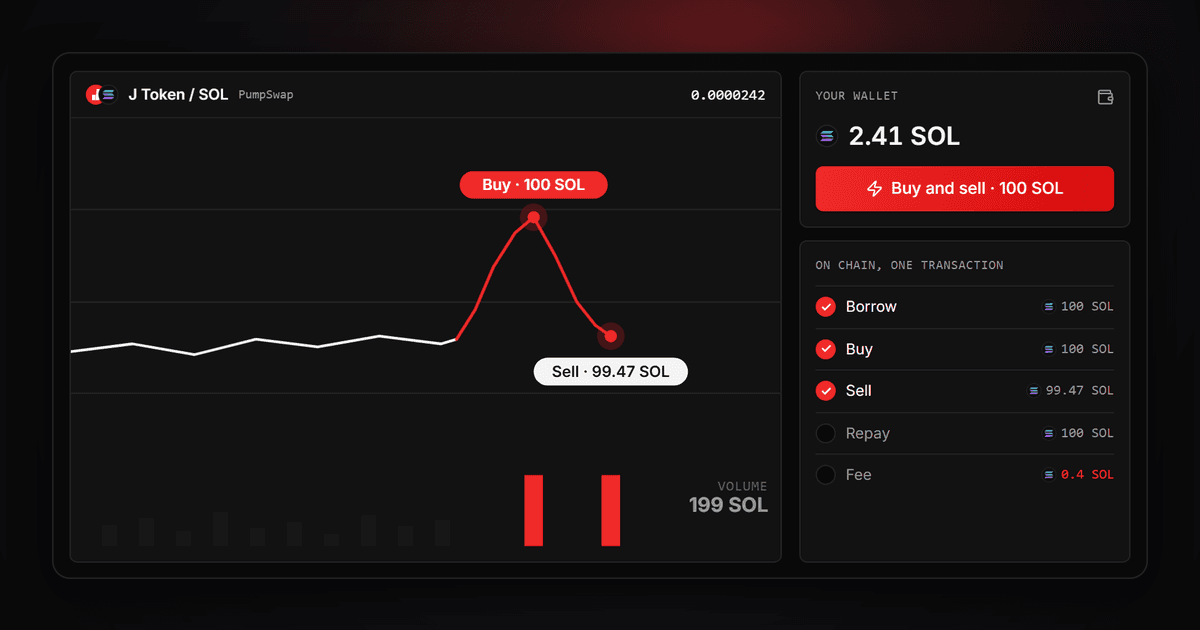
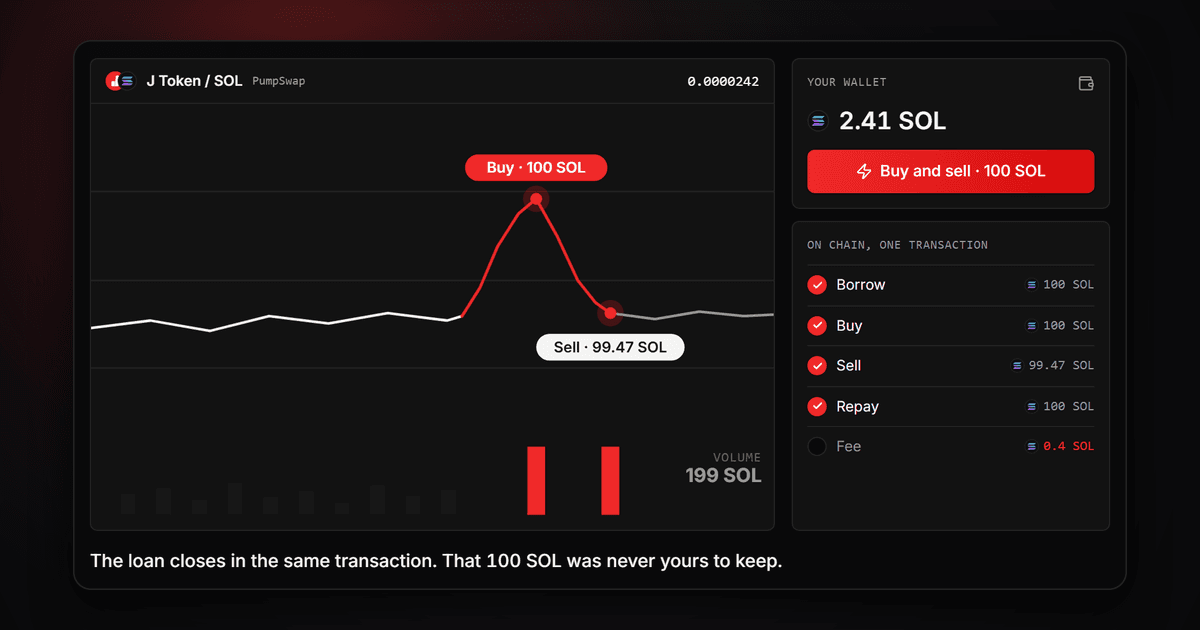
- Prestare e prendere in prestito. Depositi un asset come garanzia e ne prendi un altro in prestito, con un tasso che si muove in base a quanto è richiesto. Non c'è istruttoria: la garanzia vale sempre più del prestito, per costruzione, e se il suo valore scende sotto una soglia il contratto la liquida da solo.
- Staking. Deleghi i tuoi SOL a un validatore che protegge la rete, e ricevi una parte delle ricompense di emissione. È la forma di rendimento più semplice da capire su Solana, perché arriva dal protocollo e non da un altro utente. Le basi sono nella panoramica sullo staking sul sito di Solana.
Da dove arriva il rendimento
Su questo punto conviene essere schietti, perché è dove si perdono più soldi. Un rendimento nella DeFi arriva sempre da una di tre fonti.
Commissioni pagate da altri utenti. Chi fornisce liquidità incassa una parte di ogni scambio. È sostenibile finché c'è volume, e sparisce quando il volume sparisce.
Interessi pagati da chi prende in prestito. Chi deposita in un protocollo di prestito riceve quello che pagano i mutuatari. Anche qui il rendimento è reale, ma dipende dalla domanda.
Emissione di nuovi token. Il protocollo stampa il proprio token e lo distribuisce a chi partecipa. Questo non è un ricavo, è una diluizione. Può avere senso per far partire un mercato, ma un rendimento del duecento per cento pagato in un token che nessuno vuole non è un rendimento del duecento per cento.
Quando leggi una percentuale, la domanda utile è sempre la stessa: chi la sta pagando, e perché continuerà a farlo.
La perdita impermanente, spiegata senza formule
Se metti due token in un pool e il loro rapporto di prezzo cambia, il pool si riequilibra da solo vendendo quello che sale e comprando quello che scende. Alla fine ti ritrovi con più del token debole e meno di quello forte, rispetto a quanto avresti avuto se li avessi semplicemente tenuti fermi.
Quella differenza è la perdita impermanente. Si chiama impermanente perché sparisce se il rapporto di prezzo torna dov'era, e diventa permanente nel momento in cui ritiri la liquidità. Le commissioni incassate possono compensarla, e su una coppia stabile come due stablecoin è quasi irrilevante. Su una coppia dove un lato può fare dieci volte il prezzo, invece, è il rischio principale. Puoi vedere l'effetto sulla tua posizione mentre aggiungi o rimuovi liquidità da un pool, dove valore, commissioni maturate e intervallo di prezzo stanno nella stessa schermata.
Perché Solana per la DeFi
Per una ragione molto pratica: il costo per operazione. Nella finanza decentralizzata ogni mossa è una transazione, e ognuna ha un prezzo. Su reti dove una singola transazione costa qualche euro, riequilibrare una posizione o incassare commissioni ogni giorno non ha senso sotto una certa cifra. Su Solana la commissione di rete è di frazioni di centesimo, quindi anche importi piccoli restano gestibili.
Il secondo motivo è la conferma rapida, che rende utilizzabili strategie che altrove sarebbero troppo lente. Il terzo è che i servizi principali (exchange, prestiti, staking liquido) stanno tutti sulla stessa rete, quindi le combinazioni non richiedono ponti tra blockchain diverse, che restano il punto più fragile dell'intero settore.
Una particolarità di Solana: i pool non possono contenere direttamente SOL nativo, che per questo viene avvolto in un token chiamato wSOL. Come funziona il passaggio lo spiega la guida su cos'è il wSOL e come avvolgere e sbloccare SOL.
I tre rischi che spiegano quasi tutti gli incidenti
Il contratto. Un programma può avere un difetto, e quando ne ha uno il danno è immediato e totale. Guarda da quanto tempo un protocollo gira, quanto capitale gestisce e se è stato sottoposto ad audit da qualcuno con una reputazione da difendere.
L'asset. Un pool sano su un token che vale zero resta un pool su un token che vale zero. La qualità del sottostante conta più della struttura che ci costruisci sopra. Prima di toccare un token piccolo conviene ripassare la guida su come riconoscere un rug pull su Solana con 8 controlli.
Tu. Firmare un permesso senza leggerlo, mandare a un indirizzo sbagliato, tenere la seed phrase in una nota del telefono. Non esiste un supporto clienti che possa rimediare. È il rischio più banale e, per chi comincia, il più frequente.
Da qui in poi la strada si divide per interesse: swap, liquidità o staking. Ogni ramo ha la sua spiegazione nelle guide introduttive a Solana, e l'indice completo lo trovi nell'archivio degli articoli Solana.
Domande frequenti
Serve tanto capitale per iniziare?
No. Su Solana le commissioni di rete sono così basse che puoi provare con cifre minime. Quello che serve davvero è capire cosa firmi, perché l'errore costa molto più della commissione.
La DeFi è legale?
Usare protocolli pubblici non è vietato nella maggior parte dei paesi, ma il trattamento fiscale e gli obblighi cambiano parecchio da un ordinamento all'altro, e in Europa il quadro normativo è cambiato molto negli ultimi anni. Per la tua situazione specifica chiedi a un commercialista, non a un forum.
Che differenza c'è tra staking e fornire liquidità?
Nello staking deleghi SOL a un validatore e la ricompensa arriva dal protocollo. Nella liquidità depositi due token in un pool e la ricompensa arriva dalle commissioni degli altri utenti. Il secondo espone alla perdita impermanente, il primo no.
Posso perdere più di quello che ho depositato?
Fornendo liquidità o facendo staking, no: il caso peggiore è che il capitale depositato perda valore. Prendendo in prestito di norma non perdi più della garanzia, ma una liquidazione può portartela via tutta, e il rischio cresce se con il prestito hai comprato altro. È il motivo per cui il prestito è la parte della DeFi da affrontare per ultima.
Un articolo del team di J Tools.
Vedi tutti gli articoli di J Tools Editorial →